市场形成与技术准备需要同时推进
IEA在2025年的钢铁与水泥转型报告中,将供给与需求措施放在同一研究框架中。这个思路对当前产业观察仍然适用:新工艺需要投资,而投资者又需要知道产品是否有人持续购买。单方面扩大生产能力,未必能够自动建立稳定的低碳材料市场。
本文讨论的是公开报告所提出的问题及其工程含义,并非宣布某项新政策当天落地。各地采购与排放规则可能不同,企业在实际决策前仍需要核查适用文件、实施时间和产品范围。研究中的建议与已经执行的制度应始终明确区分。
钢铁路线要与原料和电力条件相配
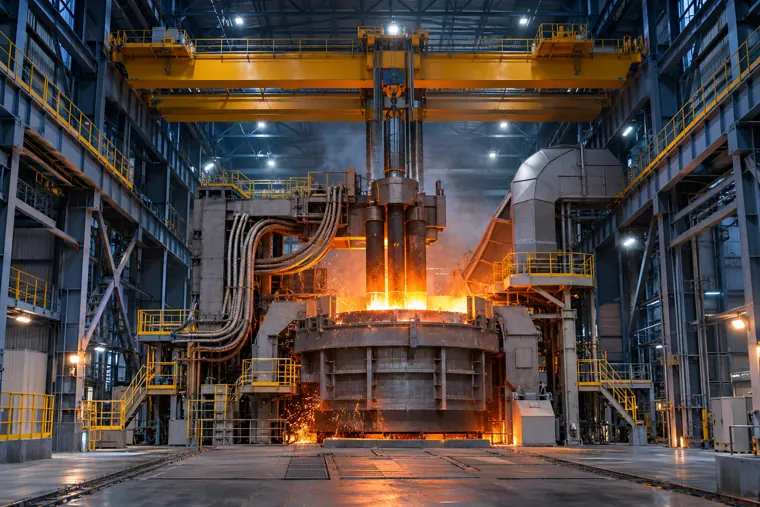
氢基直接还原铁与电炉工艺提供了一条重要的技术研究路线,但其适用性受到铁矿石品质、低碳氢供应和电力条件影响。若忽视这些条件,仅比较炉体设备投资,难以反映实际项目成本。废钢资源、杂质控制和最终产品要求也会影响流程选择。
现有高炉企业还需要考虑剩余设备寿命和停产改造窗口。节能改造、原料优化与碳捕集可以成为不同阶段的备选措施,但不能因此假定它们具有相同减排深度。合理研究应把近期可执行的工作与长期工艺转型分别列出。
水泥的工艺排放不能只靠换电解决
水泥熟料生产中的原料分解会释放二氧化碳,因此即使燃料和电力更低碳,仍需处理工艺排放。降低熟料比例、使用适合的替代胶凝材料,以及研究碳捕集,可以针对不同来源提供路径。具体方案应同时满足材料性能、标准和原料供应条件。
低熟料产品的表现还与配方、施工和养护相关,不能仅以一个熟料比例数字判断是否适合全部工程。碳捕集则需要评估烟气条件、热量供应及运输封存接口。产品路线与工厂减排路线应一起研究,避免只降低厂内指标却增加其他环节负担。
采购承诺必须能够支撑投资判断
对生产企业而言,采购意向的价值取决于是否明确产品、数量、期限和价格机制。买方愿意尝试小批量材料,与愿意为长期产能承担采购责任,是不同的商业信号。研究中需要分开记录,不能把所有意向相加为确定市场需求。
买方也需要可靠的信息证明低碳属性。排放核算的边界、原料分配方式和第三方验证要求应在采购前讨论。不同供应商采用不同口径时,一个看似更低的排放数字可能只是计算范围不同,不能直接转化为采购排序。
观察重点从产能扩展到交付闭环
后续产业研究可以同时跟踪技术设施、原料电源、产品认证和采购合同四类证据。只有这些环节逐渐匹配,产能才更可能形成持续交付。实际产品性能、成本传导和运行稳定性也应进入更新,而不能长期停留在项目公布阶段的设计目标。
本平台的独立判断是,低碳钢铁与水泥并没有一条适用于所有工厂的统一路线。更有用的研究结论是说明哪些条件已经具备、哪些仍需补齐,以及哪一项约束决定下一步行动。采购确定性可以帮助项目推进,却需要建立在技术与产品证据之上。